Қазақстанда машина сату тізгіні кімнің қолында?
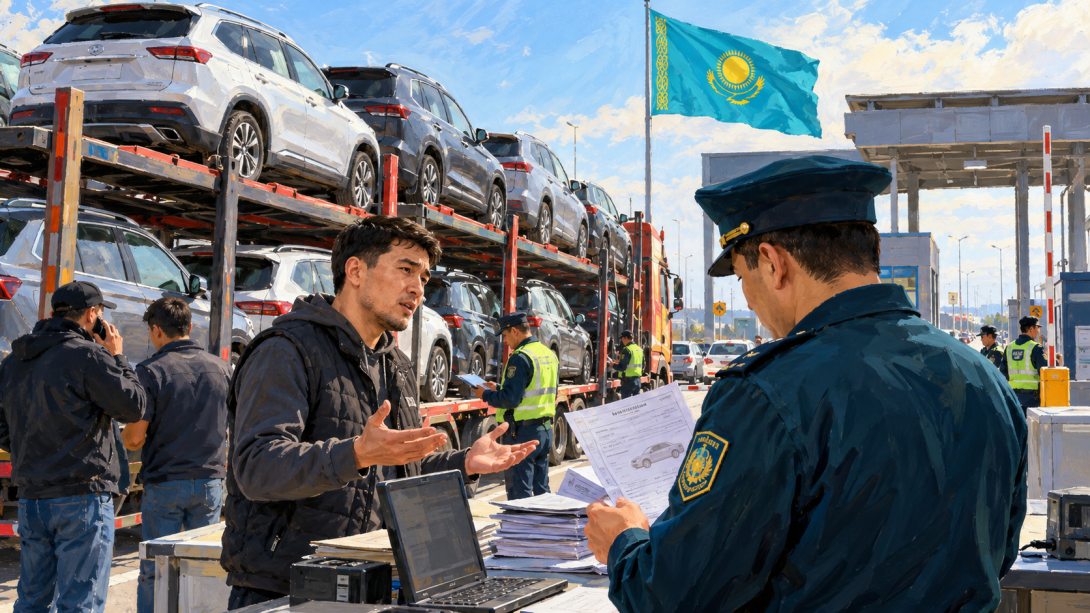
Қазақстанның автонарығы соңғы жылдары тек көлік саудасының алаңы емес, толықтай несиелік қаржыландыруға тәуелді жүйеге айналды.
Сатып алушы банкке пайыз төлейді, дилер машинасын сатады, ал өндіруші өндіріс көлемін арттырады. Алайда бұл тізбекте шынайы ережелерді диктует ететін кім және негізгі пайданы көріп отырған тарап кім? Автонесие жай ғана көлік сатып алу құралы ма, әлде бүкіл нарықты сүйреп тұрған механизмі ме?
НЕСИЕГЕ ТӘУЕЛДІ НАРЫҚ: ӨСІМ МЕН КӨРСЕТКІШТЕР
Соңғы үш-төрт жылда автокредиттеу еліміздегі бөлшек несиелендірудің ең қарқынды дамыған сегментіне айналды.
Біріншіден, Қазақстанның Қаржыгерлер Ассоциациясы (ҚҚА) деректері бойынша, 2022 жылы 645 млрд теңгенің автонесиесі берілсе, 2023 жылы бұл көрсеткіш екі есеге жуық өсіп, 1,4 трлн теңгеге жетті. Портфель өсімі ипотека мен тұтынушылық займдарды басып озды.
Екіншіден, 2024 жылы шамамен 1,8 трлн теңге автокредит берілсе, 2025 жылдың басында қолданыстағы портфель 591,2 мың келісімшартқа жетті.
Үшіншіден, 2026 жылдың 1 шілдесіндегі жағдай бойынша автонесие портфелі 4,2 трлн теңгеге жетіп, 2023 жылдың басымен салыстырғанда майже 2,5 есеге өсті. Бұл — жеке тұлғалардың жалпы несие портфелінің (24,8 трлн теңге) шамамен 16%-ы.
Алайда бұл тренд өзгеріп келеді. ҚР Қаржы нарығын реттеу және дамыту агенттігі (ҚНРДА) мәліметінше, 2026 жылдың сәуірінде автонесие беру көлемі жылдық есеппен 26,6%-ға қысқарды. Мұның басты себебі — Ұлттық банктің саясаты. 2025 жыл бойы 18%-да тұрған базалық ставка тек 2026 жылдың шілдесінде ғана 17%-ға түсірілді. Қымбат фондирование несиелерді қымбаттатты, ал ретейлер пен реттеуші шарттарды қатаңдатуда. Мәселен, 2026 жылдың 30 желтоқсанында аяқталатын қарыз жүктемесі коэффициенті (ҚЖК) бойынша жеңілдікті ұзарту мәселесі әлі де қызу талқылануда: Өнеркәсіп министрлігі автоөнеркәсіпті қолдау үшін мұны сақтап қалуды талап етсе, Ұлттық банк портфельдің жылдам өсуі мен сапасының нашарлауына байланысты қарсы шығуда.
АВТОНЕСИЕНІҢ «БАҒАСЫ» МЕН ҮСТЕМЕ ТӨЛЕУ ПАРАДОКСЫ
Автонесиенің орташа сомасы жыл сайын өсіп келеді. 2024 жылдың басында 6,3 млн теңге болса, 2025 жылдың ортасында 6,7 млн теңге, ал 2025 жылдың соңында 8,8 млн теңгеге жетті.
Банктердің стандартты автонесиелері бойынша номиналды ставкасы 22-29% аралығында болса, барлық комиссияларды ескеретін жылдық тиімді сыйақы ставкасы (ЖТСС) 25-35%-ды құрайды.
15 млн теңге тұратын көлікті нарықтық ставкамен 3 жылға алсаңыз, үстеме төлем 4,9 млн теңгені (бағасының 33%-ы) құрайды.
5 жылға алсаңыз — үстеме төлем 8,7 млн теңге (58%).
7 жылға созсаңыз — үстеме төлем 12,9 млн теңгені немесе көлік құнының 86%-ын құрайды! Төлем мерзімін 3 жылдан 7 жылға дейін созу үстеме төлемді үш есеге арттырады.
Салыстыру үшін: Қазақстанның даму банкі (ҚДБ) арқылы берілетін мемлекеттік жеңілдетілген бағдарлама (ставка 4%, ЖТСС 7,5% дейін, отандық құрастырылым, бағасы 15 млн теңгеге дейін) бойынша 7 жылдағы үстеме төлем небәрі 12%-ды құрайды. Алайда жеңілдетілген несие көлемі шектеулі және барлық сұранысты жаба алмайды.
МЕДИАНДЫҚ ЖАЛАҚЫ ЖӘНЕ АВТОКӨЛІКТІҢ ҚОЛЖЕТІМДІЛІГІ
Ұлттық статистика бюросының мәліметінше, 2026 жылдың II тоқсанында Қазақстандағы орташа номиналды жалақы — 486,3 мың теңге, ал медиандық жалақы — 348,4 мың теңге.
10 млн теңге тұратын көлікті 5 жылға нарықтық ставкамен алу (ай сайынғы төлем ~230 мың теңге) медиандық жалақы алатын азамат үшін айлық табыстың 66%-ын «жеп қояды». Ешбір банк мұндай қауіпті жүктемемен несие мақұлдамайды. Ал көлікті ұстау шығындары (отын, сақтандыру, ТО, салық, автотұрақ, шиналар) қосылса, бұл шығын адамның табысының 90%-ынан асып түседі.
Бұл дегеніміз — нарықтық ставкамен жаңа көлік алу тек табысы орташа деңгейден едәуір жоғары адамдарға, бірнеше отбасы мүшесі жұмыс істейтін жанұяларда немесе ұзақ мерзімді қарыз сызбаларын таңдағандарға ғана қолжетімді.
НАҚТЫ ПАЙДАНЫ КІМ КӨРЕДІ: БАНК ПЕ, ӘЛДЕ ӨНДІРУШІ МЕ?
Бұл сұраққа ашық деректер негізінде жүз пайыздық дәлдікпен жауап беру мүмкін емес, өйткені компаниялар жекелеген модельдер бойынша марржасын жария етпейді.
Дилер мен Өндіруші өз выручкасын бір рет қана алады (клиенттің бастапқы жарнасы + банк төлеген сома). Дилерлік маржа әдетте бағаның бірнеше пайызын ғана құрайды.
Банк өз кірісін бірден емес, ұзақ уақыт аралығына созып (7 жылға дейін) алады. Номиналды түрде пайыздар қосылғандықтан, банк сатушы алған сомаға жақын ақшаны пайыз ретінде қайтарып алуы мүмкін. Алайда бұл таза пайда емес — бұл жалпы ақшалай түсім. Банк бұл сомадан қор жасау құнын (ҰБ базалық ставкасы — 17%), резервтерді және операциялық шығындарды шегеріп тастайды.
Соған қарамастан, қазақстандық банк секторы өте рентабельді бизнес күйінде қалып отыр. Ал автонарықтың 60%-ға жуығы (тіркелген көліктердің) қарыз арқылы сатып алынатынын ескерсек, нарықтың басты драйвері мен шектеушісі — зауыттардың конвейері емес, Ұлттық банктің ақша-кредит саясаты мен банктердің несие беру саясаты болып шығады.
Түйін: Қазақстанда автомобиль жай ғана тауар болудан қалып, қаржылық өнімге айналды. Оның тағдыры автосалонда емес, Ұлттық банктің базалық ставка бойынша отырыстарында шешілетін кезеңге жеттік. Егер несиелеудің қысқару тренді жалғасса, автонарық не бағаны төмендетіп, қалады немесе сауда көлемі күрт құлдырайды.
Әбіл-Серік Әліакбар
Abai.kz


